老屋翻新工程保險有必要嗎?開工前先弄懂,漏水、傷人誰來賠
 編輯部 - Nathen Wang約 8 分鐘閱讀
30 秒重點
有必要認真評估,尤其工程會拆除、改水電或重做浴室時,更建議在開工前確認保障。施工不小心讓樓下漏水、砸壞鄰居東西,甚至有人受傷,處理起來可能遠超過原本的裝修預算。不過,工程保險不是一張什麼都賠的保單;自家原有房屋、鄰居損失和工人受傷,可能需要不同保障。先請承包商提供保單,再確認這次工程是否真的被保進去。
老屋翻新工程保險有必要嗎?有拆、有動管線,就別跳過
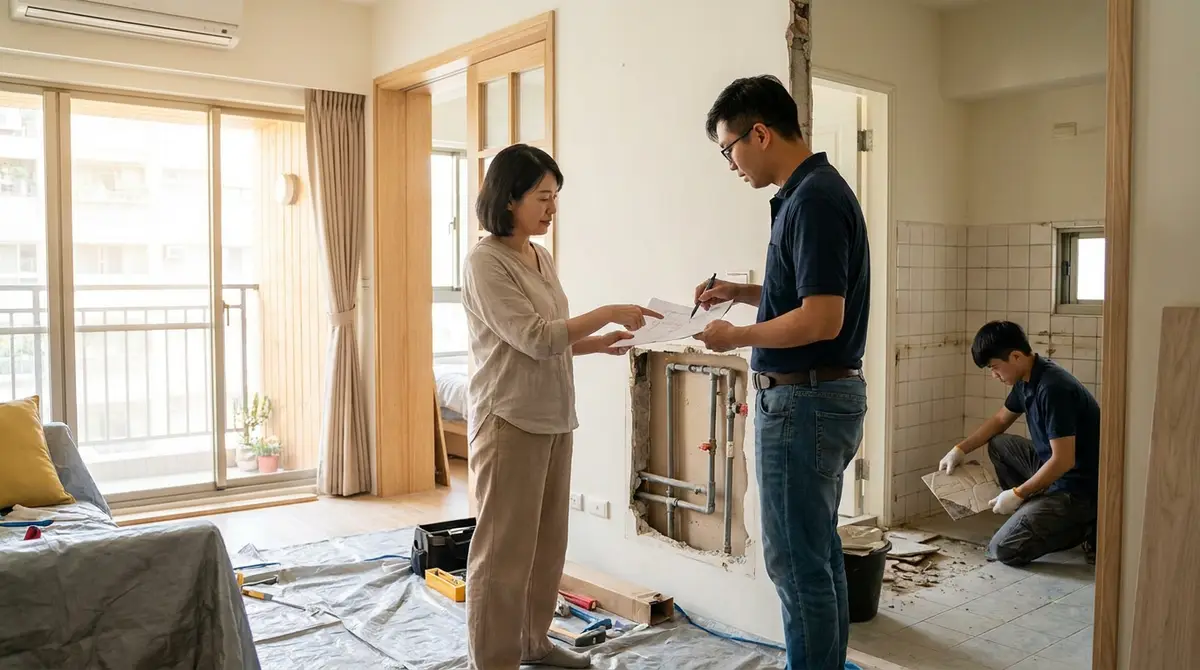
說真的,如果只是換窗簾、搬家具,和整間拆到見底,風險差很多。老屋翻新常會碰到藏在牆裡的水管、電線,施工前不一定看得清楚。工程越深入,越值得把保險列入開工前的討論,而不是出事後才問設計師:「這個有人賠嗎?」
打個比方,你只是想重新整理浴室,拆地磚時卻不小心弄破水管,水流到樓下,把鄰居天花板和衣櫃泡壞。這時要處理的不只有自己家的修繕,還有鄰居的損失。保險的作用,是在符合承保條件時,幫忙分擔這類意外造成的財務壓力。
不要只問「有沒有保」,要問這張保單到底保什麼
你可以先這樣想:自己正在做的工程、鄰居的人和物、現場施工的人,是不同的保障問題。「工程保險」只是常見的統稱,實際要看保單名稱、承保範圍,以及附加條款,也就是另外寫進保單的保障或限制。
| 你擔心的狀況 | 通常要確認的保障 | 不能直接當成有保的部分 |
|---|---|---|
| 施工中的工程或材料,因意外受損。 | 營造綜合保險等工程保單中的工程財物保障,是否承保這次裝修及相關事故。 | 原本就存在的牆面、地板和家具,不一定算在施工工程財物裡。 |
| 施工意外讓樓下漏水,或造成鄰居受傷。 | 第三人責任保障,也就是對工程以外的人依法應負賠償責任時,是否提供保障。 | 不是鄰居提出多少就賠多少,仍要確認事故原因、責任與保單限制。 |
| 師傅施工時跌倒、受傷。 | 承包商依法應辦理的職災保險,以及是否另有適用的雇主責任保障。 | 一般第三人責任保障通常不能直接當成施工人員的受傷保障。 |
| 工法沒做好,完工後要拆掉重做。 | 施工合約中的修繕責任及保固,也就是完工後約定期間內的缺失處理。 | 單純施工品質不良的重做費用,通常不能期待工程保險直接支付。 |
自家原本的房子,要特別問清楚
老屋翻新最容易漏問的,就是「原有財物」:施工前就存在的房屋部分和物品。例如只翻修浴室,施工卻傷到保留的客廳木地板。這塊地板是否有保障,要確認保單有沒有納入既有建物或周邊財物,以及保障條件;不能只因為同一個地址,就認為整間房都保了。
正在找室內設計師?
回答幾個問題,Amy 幫你篩選適合的設計公司。
開始篩選設計公司設計師說公司有保險,就可以放心了嗎?
還不夠,你要確認「這次工程有沒有被涵蓋」。公司有投保,不代表你的施工地址、工項和施工期間都符合保障條件。有些是單一工程保單,有些是年度保單;年度保單也可能需要申報個別工程,或有承接工程的限制。
實務上,可以由承包商安排投保,也可以討論由屋主安排;重點不是誰拿錢去繳,而是誰被列為被保險人,也就是保單約定保障的對象,以及這些人各自受到什麼保障。屋主是否需要列入,也應一起確認。
- 請對方提供保單及相關條款、附加文件,不要只看報價單上寫著「含工程保險」。
- 核對施工地址、工程內容及金額,確認不是另一個案場的保單。
- 確認被保險人是否涵蓋實際承包商,以及分包施工的情況;分包就是承包商再找水電、拆除等團隊來做部分工程。
- 請保險公司或保險業務人員針對你的工項留下書面說明,重要承諾應落實在保單文件中。
如果對方只回「我們做很多年了,不會出事」,你可以客氣地說:「我不是不相信施工品質,只是想先知道萬一有意外,怎麼處理。」願意把保障和責任說清楚,也能減少後續爭議。
保費怎麼比?先看保障缺口,再看便不便宜
不要只拿兩張報價的總價比高低。老屋翻新的保費會受工程金額、施工內容、工期、保障額度及自負額影響,也會因屋況與地區不同。自負額,就是事故符合理賠条件時,仍需自行負擔的約定金額或比例。
比方說,同樣是翻修浴室,一案只換設備,另一案要拆除地坪、改水管,風險就不一樣。在不知道工項和保障內容前,直接用固定價格判斷貴不貴,其實不太準。你可以要求對方用相同工程資料,提供不同保障額度的方案來比較。
這三件事,比「總共保多少」更值得看
- 確認每次事故能賠多少,以及整段保險期間累計能賠多少,兩者可能不是同一個額度。
- 分開看人身傷亡與財物損失的限額,不要把某一項的大額數字當成全部事故都適用。
- 確認不同事故的自負額,以及由屋主還是承包商負擔,並把分擔方式寫進施工合約。
如果報價寫「保險費另計」,也要問清楚包含哪些保障、是否還有其他費用。對屋主來說,重要的不是買到最多保險名稱,而是這次施工最擔心的風險,有沒有真正納入。
什麼時候保?拆除前就要確認,不要等正式裝潢才處理
至少在第一個有施工風險的工項開始前,就要完成投保並確認保障已生效。拆除本身就是施工,不是「裝修前的準備」而已。別等牆拆完、水管動過了,才發現保單還沒開始。
- 先整理工程範圍,說清楚是否拆牆、拆地坪、換管線,以及哪些房間和家具要保留。
- 把預計開工、完工時間與現場情況交給保險公司評估,確認各施工階段的保障。
- 施工前拍下自家保留區域及公共空間的現況;若需要記錄鄰居家況,先取得同意。
- 工期延後或工項變更時,主動確認是否需要調整保單,並在原保障到期前處理。
真的漏水、傷人了,先控制現場,再談誰負責
先救人、避免損失繼續擴大,再通知承包商及保險公司。有人受傷就優先就醫或求援;如果水還在流,在安全且可行的情況下關閉水源。不要為了等保險人員到場,放任水一直灌進鄰居家。
在安全的前提下,把事故位置、受損情況和時間記錄下來,保留施工紀錄、對話及緊急處置單據。必要的止漏可以先做,但非緊急的大範圍拆修,最好先與保險公司確認勘查和留證方式。
開工前,把保險和施工合約一起談清楚
保險值得規劃,但不能取代好的施工管理。合約至少要寫清楚誰安排投保、何時提供保單、自負額如何分擔,以及發生事故由誰通知、協調處理。施工品質、保固和損害責任,也不能只用一句「交給保險」帶過。
如果你還在找老屋翻新的設計或施工團隊,可以先把屋況、想拆改的地方和擔心的問題整理起來,再透過「Plans設計圈」洽詢。第一次談案就把保險一起問,比開工後才補問安心得多。
正在找室內設計師?
回答幾個問題,Amy 幫你篩選適合的設計公司。
開始篩選設計公司常見問題
- 只是翻新一間浴室,也要考慮工程保險嗎?
- 要考慮,不能只看施工範圍大小。浴室可能涉及拆除、給排水管線和防水,意外影響樓下的風險值得注意。把實際工項交給保險公司評估,並確認漏水事故的保障與限制。
- 我家已經有住宅火險,還需要另外問嗎?
- 需要。住宅火險不等於裝修工程保險,通常不能直接取代施工財物或第三人責任保障。裝修是否影響原保單、是否需要通知原保險公司,也要確認。
- 施工弄到樓下漏水,保險一定會賠嗎?
- 不一定。要看漏水原因、發生時間、依法應負的責任,以及保單承保範圍。突然弄破管線,和長期滲漏、原有缺陷,判斷可能不同。投保前直接拿這個情境問,比只問「有保漏水嗎」更清楚。
- 師傅受傷,屋主一定不用負責吧?
- 不能這樣保證。要看實際僱用、承攬關係和事故原因,不能只因為師傅是承包商找來的,就認定屋主完全沒有責任。先確認施工人員的職災及相關責任保障,不要拿第三人責任保單直接當答案。
- 已經開工了,現在還能補保嗎?
- 可以詢問,但保險公司是否接受、需要哪些資料,要個案評估。不能期待把已經發生的事故補進保障。先如實說明工程進度及現況,確認之後的承保範圍和生效時間。
Plans設計圈是免費的設計公司媒合服務。回答幾個問題,Amy 就幫你整理裝修需求,並從全台設計公司中篩選最適合的 1~3 家推薦給你——屋主全程免費、不用一家一家問。
回到首頁,認識 Plans 設計圈關於作者:編輯部 - Nathen Wang(Plans設計圈 編輯部)
Plans設計圈 編輯部編輯,擅長工程細節與設計公司合作流程。